


الأخبار
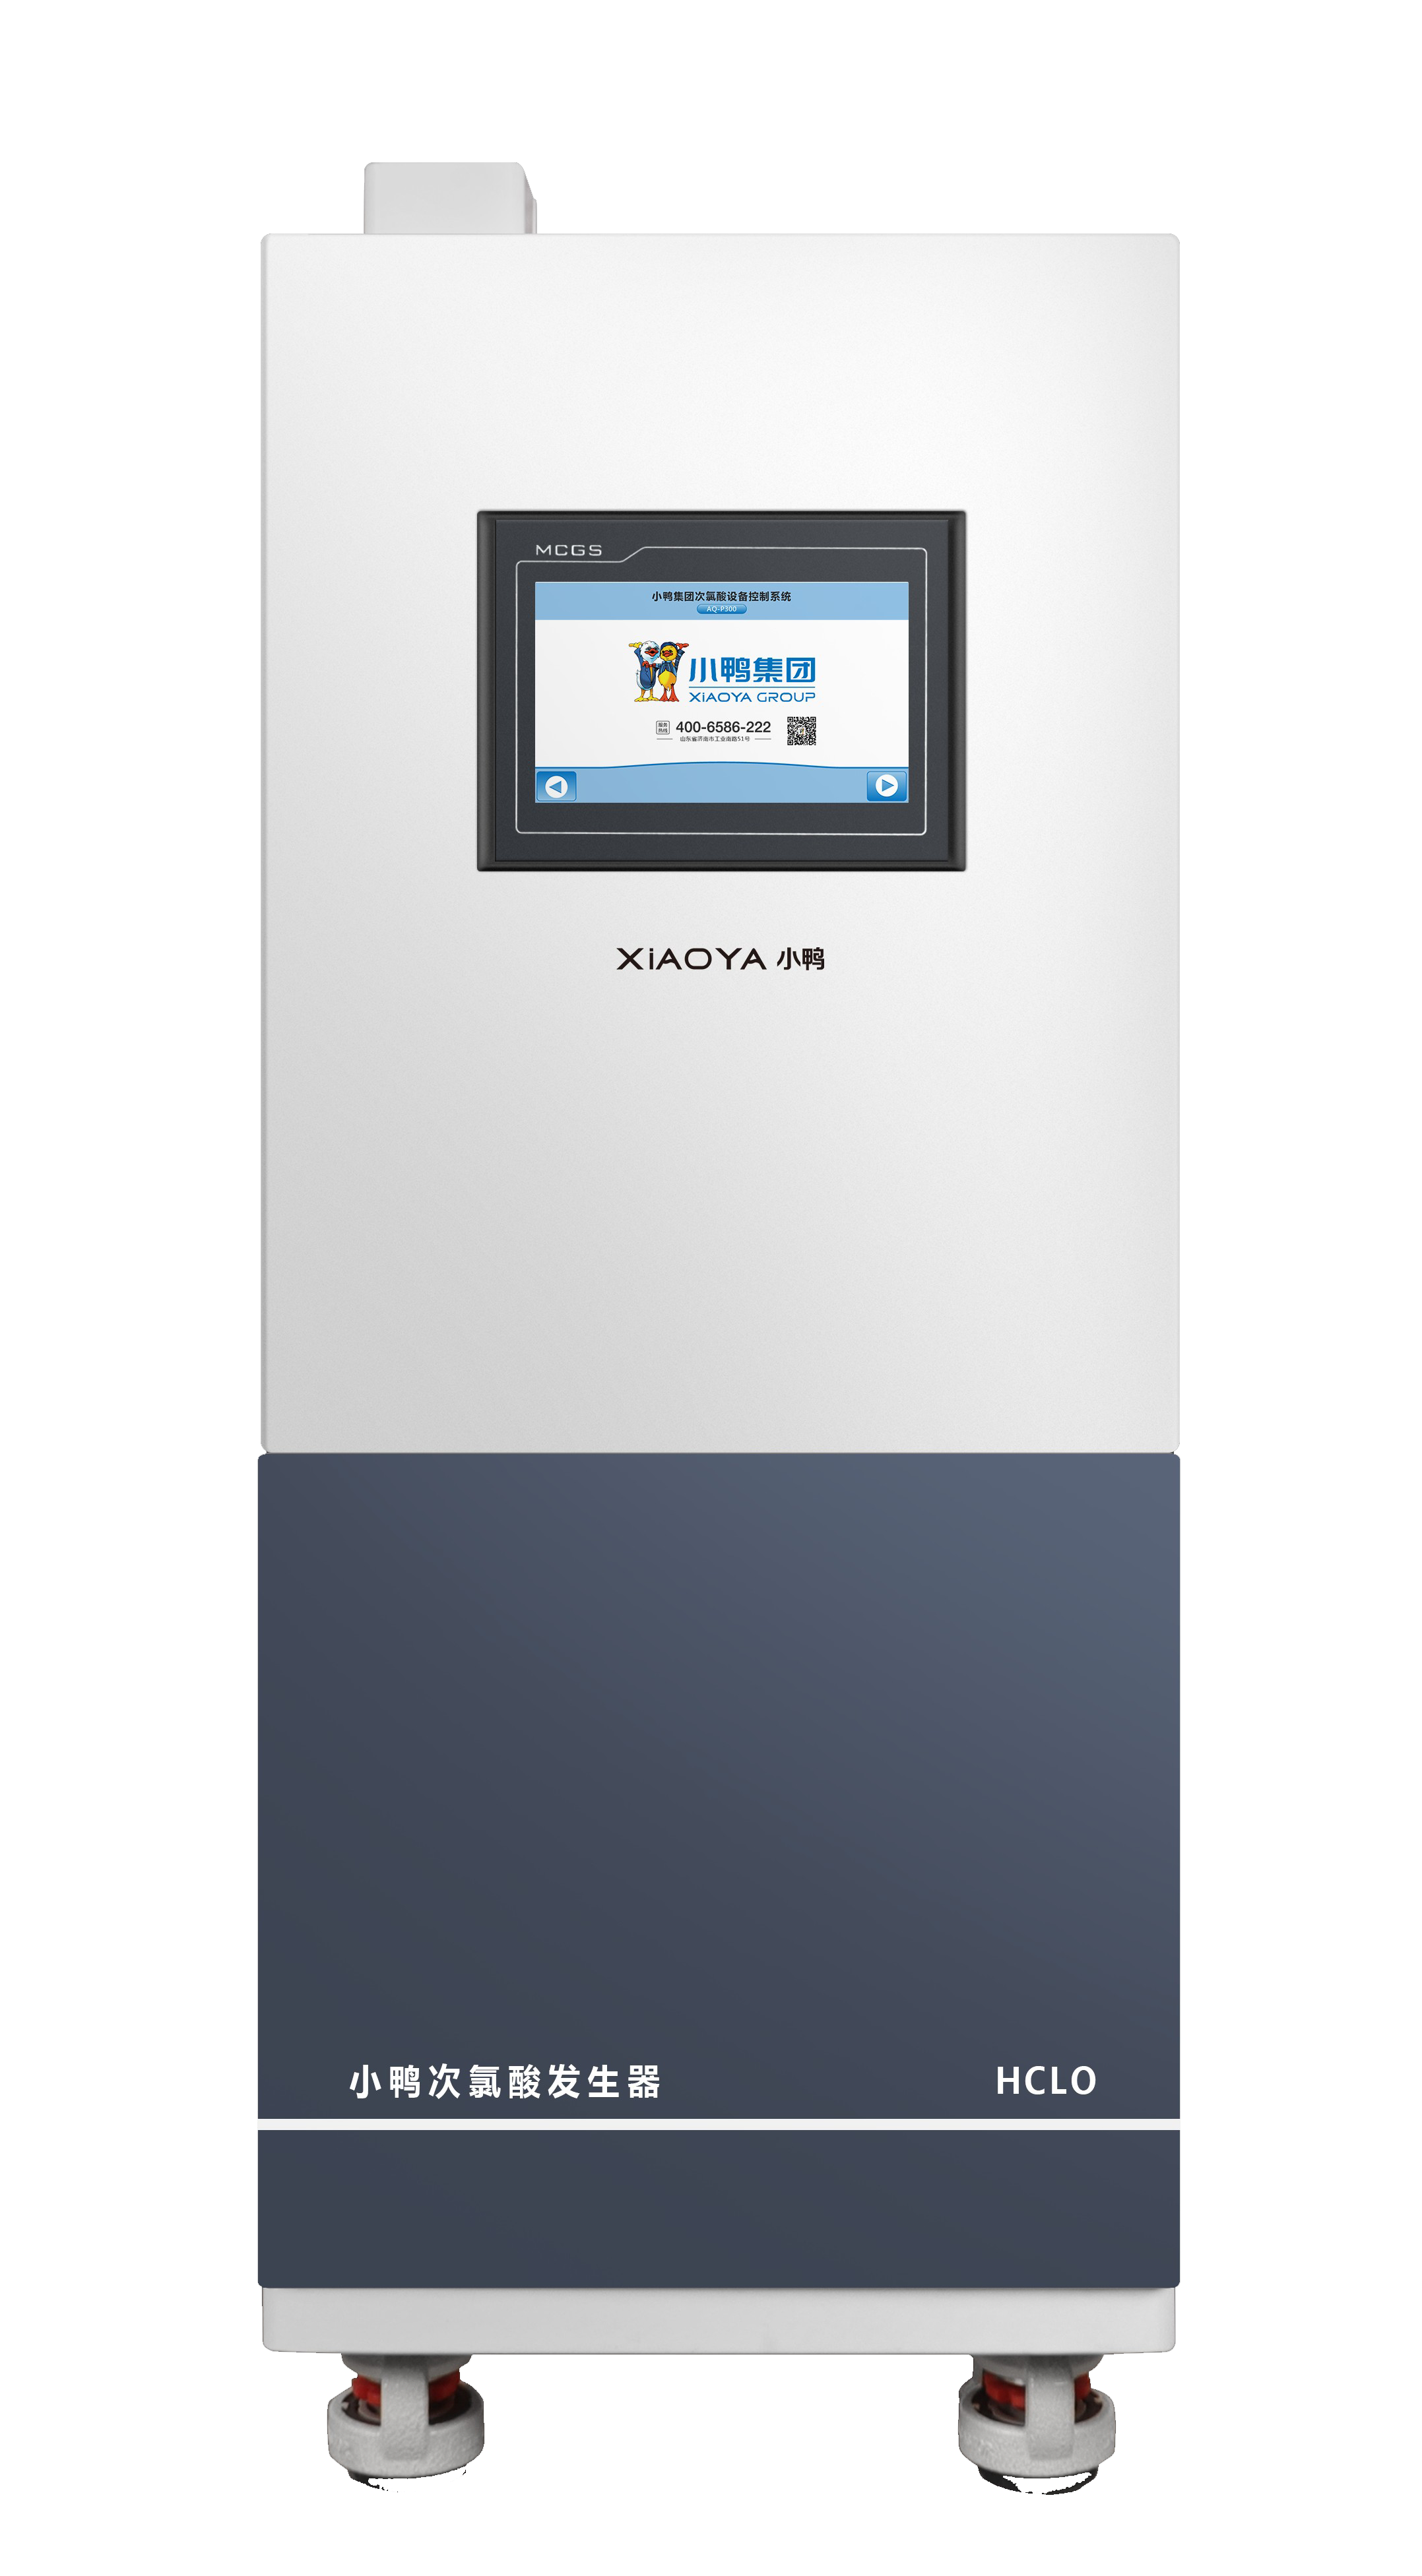
سعر شراء مولدات HOCl ليس سوى جزء من الاستثمار. بالنسبة إلى الفرق المالية التي تقيّم إنتاج المطهرات في الموقع، يمكن أن تؤثر تكاليف العمالة المشغلة، واختبار التركيز، والصيانة، والاستبدال اللاحق للخلية الإلكتروليتية تأثيرًا كبيرًا في جدوى المشروع. وقد تبدو الوفورات الناتجة عن تقليل مشتريات المواد الكيميائية جذابة، إلى أن يسأل أحدهم: من سيفحص الناتج كل صباح؟ أو من سيدفع ثمن خلية بديلة بعد انتهاء الضمان؟
السؤال الصحيح ليس ببساطة: «ما كمية المطهر التي يمكن لهذه الآلة إنتاجها؟» بل: «ما تكلفة كل لتر صالح للاستخدام في ظل ظروف التشغيل لدينا؟» ويكتسب هذا الفرق أهمية عند مقارنة الأنظمة الآلية بالمواد الكيميائية المشتراة، ولا سيما بين المنشآت التي تختلف في مصادر المياه، وترتيبات التوظيف، وأنماط الطلب.
ابدأ بالناتج الصالح للاستخدام، لا بالسعة الاسمية
إن معدل الإنتاج الذي يحدده المورد نقطة بداية، وليس توقعًا ماليًا. فقد تعمل منشأتك دون طاقتها القصوى، أو تشهد ذروة في الطلب، أو تتخلص من محلول لم يعد يستوفي مواصفات التشغيل المعتمدة. ويتوقف استقرار حمض الهيبوكلوروز على عوامل تشمل التركيبة والتركيز ودرجة الحرارة والتعرض للضوء وظروف التخزين.
استخدم الناتج المقبول والصالح للاستخدام مقامًا في نموذج التكلفة. وإلا فقد يبدو المولد الذي ينتج محلولًا أكثر مما تستهلكه المنشأة منخفض التكلفة، بينما يزيد الهدر دون أن يُلاحظ.
يمكن إجراء الحساب عمليًا كما يلي:
التكلفة لكل لتر صالح للاستخدام = إجمالي تكاليف الملكية خلال فترة التقييم ÷ عدد اللترات المطابقة للمواصفات والمستخدمة فعليًا خلال تلك الفترة.
ينبغي أن تشمل إجمالي تكاليف الملكية التركيب والمواد الاستهلاكية والمرافق والعمالة والاختبارات والصيانة المجدولة ومكونات الاستبدال والإمدادات الاحتياطية. وفي نموذج التدفقات النقدية المخصومة، أدرج الاستثمار الأولي والنفقات اللاحقة في توقيتاتها المتوقعة؛ ولا تحتسب الإهلاك مرة أخرى بوصفه تدفقًا نقديًا خارجًا.
قارن الخيارين في ظل ظروف استخدام متكافئة. فاختلاف التركيز أو متطلبات التخفيف أو طرق التطبيق أو أوقات التلامس قد يجعل المقارنة البسيطة للسعر لكل لتر مضللة.
ميزانية العمالة الكامنة وراء كلمة «آلي»
قد تقلل الأتمتة من التحضير اليدوي، لكنها لا تلغي مشاركة المشغل. فما زال هناك من يتولى تجديد المدخلات، وفحص النظام، والتحقق من الإنذارات، والتأكد من الناتج، وتنظيف المكونات المعنية، والاحتفاظ بالسجلات. وفي بيئة الرعاية الصحية أو المؤسسات، قد يتطلب التوثيق قدرًا من الاهتمام يضاهي التعامل الفعلي مع المحلول.
اطلب من المورد عرض دورة تشغيل كاملة، لا مرحلة الإنتاج وحدها. راقب ما يحدث قبل بدء التشغيل، وبعد صدور إنذار، وعندما يحتاج النظام إلى التنظيف.
- التشغيل الروتيني: تجديد المدخلات، وفحوصات بدء التشغيل، والصرف، والتعامل مع الحاويات، والتحقق من الناتج.
- إدارة الجودة: سجلات الاختبار، وتحديد الدفعات عند الاقتضاء، والتعامل مع حالات الانحراف، وقرارات اعتماد المنتج للاستخدام.
- تنسيق الصيانة: ترتيب الخدمة، واستلام قطع الغيار، والإشراف على المتعاقدين، والتأكد من قبول الناتج بعد ذلك.
- استمرارية الموظفين: التدريب الأولي، والتدريب التنشيطي، وتغطية العمل عند غياب المشغل المعتاد.
تتراكم المهام اليومية الصغيرة. وكمثال توضيحي لحساب عبء العمل، فإن 20 دقيقة في يوم التشغيل على مدى 250 يومًا تعادل نحو 83 ساعة عمل سنويًا، وذلك قبل احتساب الصيانة أو استكشاف الأعطال وإصلاحها. استخدم معدل تكلفة العمالة الكامل الخاص بك بدلًا من افتراض أن وقت الموظفين الحاليين مجاني.
ميّز أيضًا بين الرواتب الإضافية والقدرة التشغيلية المستهلكة. فقد لا تتطلب المهمة توظيف شخص إضافي، لكنها قد تزاحم أعمال التنظيف أو دعم الإنتاج أو غيرها من المهام التي يتعين على المنشأة إنجازها.
تكلفة الاختبار تتجاوز تكلفة الاختبار نفسه
تنتج مولدات HOCl المطهر عبر عمليات كهروكيميائية، لكن عمل المعدات لا يعني تلقائيًا أن كل دفعة ناتجة صالحة للاستخدام. فقد يؤثر اختلاف مياه التغذية، وأخطاء المدخلات، وحالة الأقطاب الكهربائية، وإعدادات العملية في المحلول الناتج.
ينبغي أن تتوافق متطلبات الاختبار مع التطبيق، وإجراء التشغيل المعتمد من المورد، والمتطلبات المحلية ذات الصلة. وتشمل ضوابط الجودة الشائعة تركيز الكلور الحر المتاح ودرجة الحموضة. وبما أن درجة الحموضة تؤثر في صور الكلور الكيميائية، فإن نتيجة التركيز وحدها لا تصف المحلول وصفًا كاملًا.
ضع في الميزانية تكلفة طريقة قياس مناسبة، والكواشف أو شرائط الاختبار عند ملاءمتها، ومواد المعايرة أو التحقق، وصيانة الأجهزة، ووقت الموظفين. وتأكد من أن الطريقة تغطي نطاق التركيز المتوقع وأن المشغلين يفهمون مسائل التخفيف والتداخل.
لا تعتبر جهد الأكسدة والاختزال بديلًا مباشرًا لقياس تركيز المطهر. فهو قد يوفر معلومات مفيدة عن العملية، لكنه لا يثبت بمفرده بلوغ مستوى الكلور الحر المطلوب. وبالمثل، لا تحل فحوصات التركيز الروتينية محل أدلة الفعالية الخاصة بالتطبيق أو التراخيص المطلوبة.
غالبًا ما تكون تكلفة فشل الفحص أعلى من تكلفة الفحص نفسه. فقد تؤدي نتيجة خارج المواصفات إلى إعادة الاختبار، والتخلص من المنتج، والتنظيف، والتحقيق، وشراء مواد كيميائية طارئة. وينبغي أن تعكس الميزانية سير العمل هذا، حتى إن كانت حالات الفشل نادرة.
استبدال الخلية: التكلفة التي تغيّر حساب فترة استرداد الاستثمار
الخلية الإلكتروليتية مكوّن قابل للتآكل، وليست أصلًا دائمًا. ويعتمد عمرها التشغيلي على التصميم، وحمل التشغيل، وكيمياء المياه، وممارسات التنظيف، ومدى التزام المعدات بالظروف المحددة. ولا تعني مدة العمر التي يذكرها المورد الكثير ما لم يوضح كيفية قياسها.
اطلب إجابات مكتوبة عن الأسئلة التالية:
- هل يُعبَّر عن عمر الخلية بساعات التشغيل، أو حجم الإنتاج، أو الزمن التقويمي، أم بمزيج منها؟
- ما حدود مياه التغذية وإجراءات التنظيف المفترضة؟
- ما مقدار تدهور الناتج أو حالة الإنذار التي تستدعي الاستبدال؟
- هل يشمل عرض سعر الاستبدال موانع التسرب والأغشية عند الاقتضاء والعمالة والشحن وإعادة التشغيل؟
- ما الاستثناءات من الضمان، ومهل توريد قطع الغيار، وترتيبات الخدمة؟
أدرج عمليات الاستبدال في السنة المتوقع حدوثها فيها بدلًا من توزيع تكلفتها على نحو يجعلها مخصصًا غير ظاهر. ويتعين على الفرق المالية معرفة ما إذا كانت هناك نفقات نقدية كبيرة ستُستحق قبل تاريخ استرداد الاستثمار المتوقع.
كما يستحق تصميم الخلية الاهتمام. ففي المشروعات التي تتطلب حجرات أقطاب كهربائية منفصلة، يتضمن المحلل الكهربائي ذي الحجاب الحاجز غشاءً للتبادل الأيوني بين المصعد والمهبط، مع توفر تكوينات معيارية وأخرى لإعادة التدوير. ويمكن أن يدعم اختيار الغشاء المناسب للتطبيق والتكوين المرن كفاءة التحليل الكهربائي، لكن ينبغي أن يشمل التقييم المالي مع ذلك صيانة الغشاء، وإمكانية الوصول إليه للتنظيف، ونطاق الاستبدال. وملاءمة أحد المكونات لإنتاج مطهر قائم على الكلور لا تثبت بحد ذاتها مطابقة النظام النهائي لمواصفات HOCl أو حصوله على الموافقات اللازمة لاستخدام معين.
يجب إدراج التركيب والتوقف عن العمل في جدول البيانات نفسه
حتى الآلة المدمجة قد تتطلب تجهيز الموقع. وبحسب التصميم، قد تشمل التكاليف معالجة المياه، وأعمال السباكة، والتصريف، والأعمال الكهربائية، وحاويات التخزين، والتهوية، والتعامل الآمن مع تيارات المعالجة. وتنتج بعض تكوينات التحليل الكهربائي الهيدروجين أو تيارات حمضية وقلوية منفصلة؛ لذا احصل على متطلبات التركيب والسلامة الخاصة بالنظام بدلًا من افتراض أن جميع الوحدات تعمل بالطريقة نفسها.
تستحق المياه اهتمامًا خاصًا. فإذا تطلب الأمر معالجة مسبقة للتحكم في العسر أو غيره من خصائص مياه التغذية، فأدرج استبدال المرشحات والمواد الاستهلاكية للمعالجة والخدمة وأي فاقد للمياه. وتُعد الكهرباء والملح من مدخلات التشغيل الواضحة، لكنهما لا يمثلان كامل تكلفة الإنتاج.
ينبغي الاتفاق على آلية الاستجابة للتوقف عن العمل. فقد تحتاج المنشأة التي تتطلب المطهر يوميًا إلى مواد كيميائية مخزنة أو وحدة ثانية أو ترتيب خدمة بأوقات استجابة محددة. ولكل خيار تكلفة. وقد تنتهي صلاحية المخزون الاحتياطي أيضًا أو يشغل مساحة تخزين، لذلك قد تنخفض مشتريات المواد الكيميائية من دون أن تختفي.
اعتمد نطاقًا من النتائج، لا توقعًا متفائلًا واحدًا
أنشئ سيناريو أساسيًا يستند إلى الطلب المقاس ومتطلبات المورد المؤكدة. ثم اختبر سيناريوهات انخفاض معدل الاستخدام، وزيادة احتياجات العمالة، والتبكير في استبدال الخلية، وفترة من التوقف عن العمل. هذه سيناريوهات لاتخاذ القرار، وليست ادعاءات بشأن ما ستفعله المعدات حتمًا.
يكون المشروع التجريبي أكثر فائدة عندما يسجل دقائق العمل الفعلية للمشغلين، والناتج المقبول، وحالات فشل الاختبارات، وتواتر التنظيف، واستهلاك المرافق. ونفّذه في ظروف تمثل الموقع. وإذا كانت إحدى المؤسسات تعمل في قطاعات الرعاية الصحية وإنتاج الأجهزة المنزلية ونظافة المرافق العامة، فلا تفترض أن تجربة موقع واحد تنطبق دون تغيير على كل تطبيق.
قبل اعتماد النفقات الرأسمالية، اطلب بيانًا تفصيليًا بنطاق التركيب، وجدول الصيانة، وعرض أسعار قطع الغيار، ومواصفات مياه التغذية، وإجراء الاختبار، ووثائق الامتثال ذات الصلة. وحدد بوضوح مسؤوليات الشركة المصنعة والقائم بالتركيب ومقدم الخدمة المحلي، ولا سيما عندما تكون جهات مختلفة.
يمكن أن توفر مولدات HOCl بديلًا موثوقًا للشراء، لكن أقوى مبررات المشروع ليست تلك التي تُظهر أدنى تكلفة متوقعة للمواد الكيميائية. بل هي التي تظل مجدية بعد احتساب العمالة والتحقق واستبدال المكونات والمرونة التشغيلية بالكامل. وينبغي للإدارة المالية أن تعتمد على توافر مطهر موثوق، لا على مجرد قدرة آلة على إنتاج سائل.
الأخبار
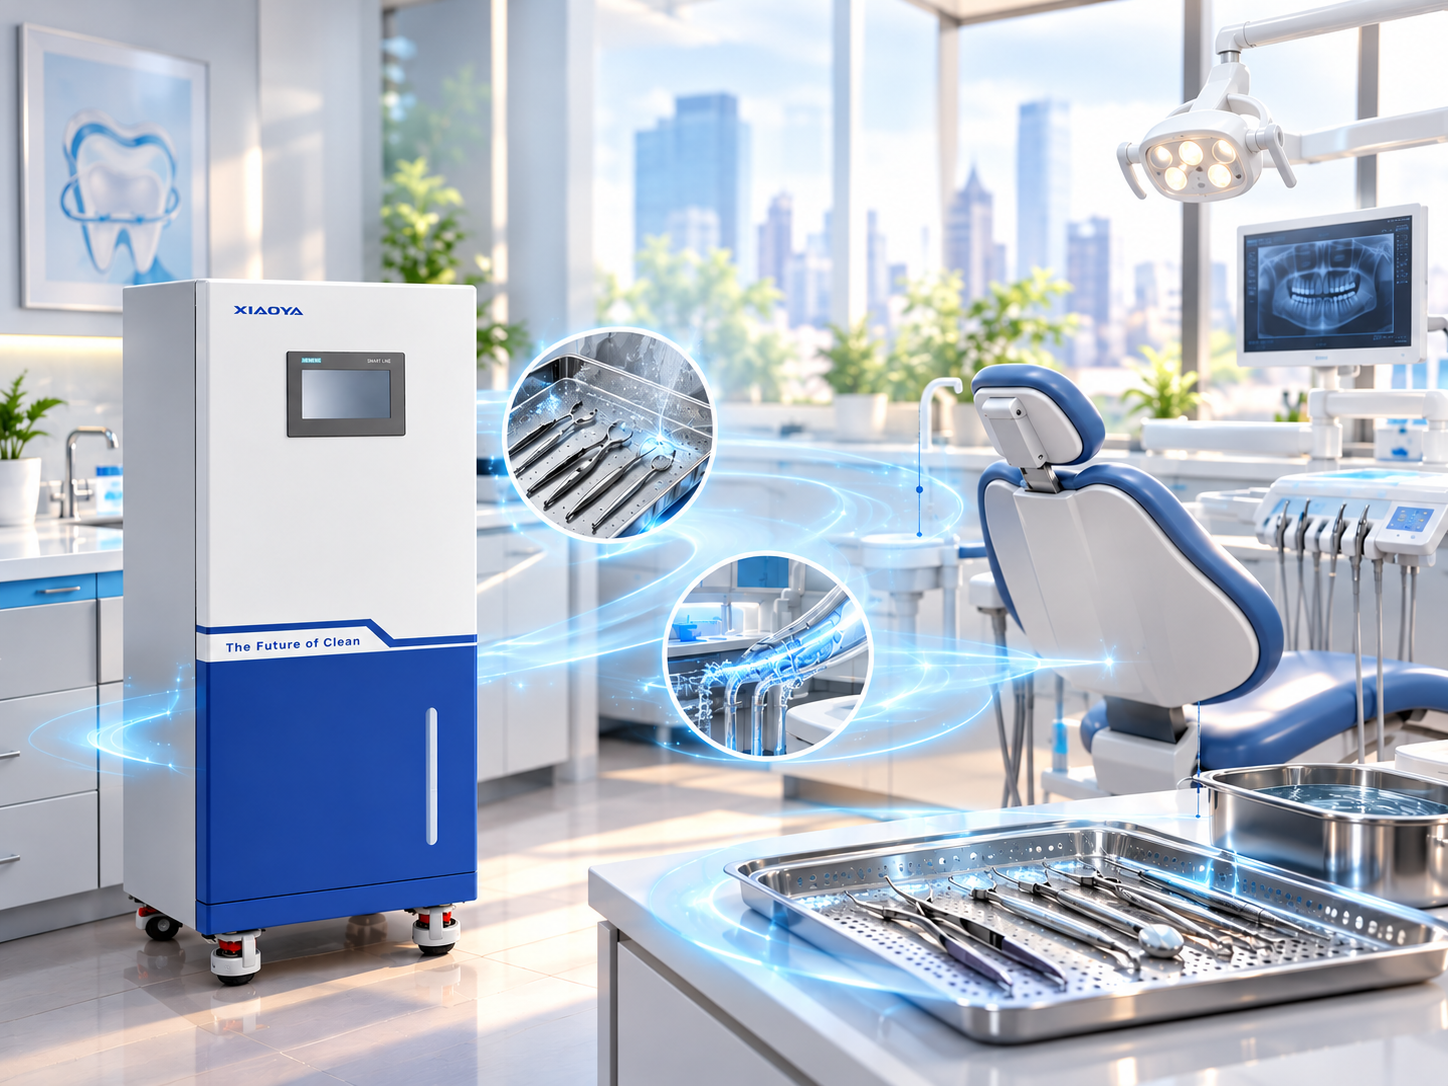
 التطهير يعزز سلامة تقويم الأسنان: مولدات حمض الهيبوكلوروس تنشئ خط دفاع معقمًا لأدوات طب الأسنان
- تعزيز القدرات وبلوغ آفاق جديدة: سجلّ إنجازات Xiaoya في تحقيق قفزة إنتاجية في أجهزة توليد حمض الهيبوكلوروز للأجهزة المنزلية الصغيرة
 التكاليف الخفية لمولدات HOCl: العمالة والاختبارات واستبدال الخلايا
 مولدات HOCl في مصانع الأغذية: دورها في تعقيم الأسطح
- مولدات HOCl الدفعية مقابل المستمرة للمنشآت متعددة الورديات
اترك لنا رسالة
تأسست مجموعة شياويا عام 1979، وهي خبيرة في صناعة المياه المُحلَّلة كهربائياً.
تواصل معنا
*نحن نحترم سريتكم، وجميع المعلومات محمية.